シャンデクロールストップとは?
シャンデクロールストップは、Tushar Chande と Stanley Kroll が開発したボラティリティベースのインジケーターです。市場環境に適応するストップロス水準を設定するために設計されています。対象銘柄のボラティリティを考慮してストップロス水準を調整するため、トレーダーは利益を伸ばしながらリスクを抑えることができます。
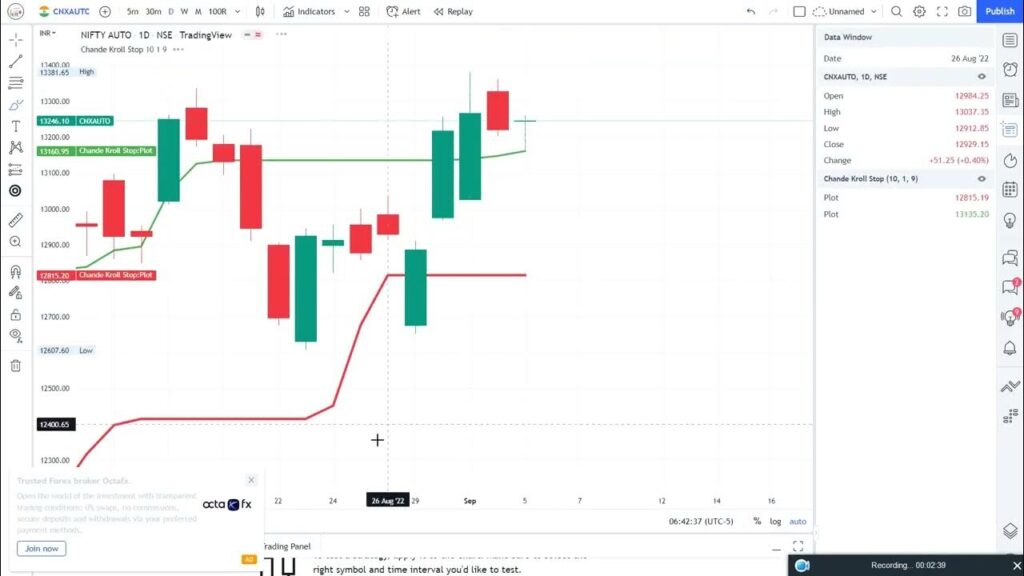
シャンデクロールストップの計算式
シャンデクロールストップは、ロングストップとショートストップの2本のラインで構成され、それぞれロングポジションとショートポジションのストップロス水準を表します。これらのストップロス水準を計算するために、シャンデクロールストップは次の計算式を用います。
トゥルーレンジ(TR)を計算します。
$$TR = \max(H – L, |H – C_{prev}|, |L – C_{prev}|)$$
指定した期間(通常は10期間)の平均トゥルーレンジ(ATR)を計算します。
ATR = \frac{1}{n}\sum_{i=1}^{n} TR_i
指定したルックバック期間(通常は20期間)の最高値(HH)と最安値(LL)を計算します。
HH = \max(H_1, H_2, …, H_n)
LL = \min(L_1, L_2, …, L_n)
ロングポジションとショートポジションの初期ストップ水準を計算します。
Initial_Long_Stop = HH – k * ATR
Initial_Short_Stop = LL + k * ATR
ロングポジションとショートポジションのストップ水準を更新します。
Long_Stop = \max(Initial_Long_Stop, Long_Stop_{prev})
Short_Stop = \min(Initial_Short_Stop, Short_Stop_{prev})
計算式中の H は高値、L は安値、C_{prev} は前回の終値を表します。
シャンデクロールストップの使い方
シャンデクロールストップは、さまざまな方法で活用してトレード戦略を改善できます。
- トレンドフォロー:価格がロングストップより上にあるときはロングポジションの建玉を、ショートストップより下にあるときはショートポジションの建玉を検討できます。
- リスク管理:シャンデクロールストップを使って、ポジションを守るストップロス注文を設定できます。たとえばロングポジションの場合はロングストップの水準にストップロス注文を置き、ショートポジションではその逆にします。
- 出口戦略:シャンデクロールストップは市場のボラティリティに応じて調整されるトレーリングストップとして機能し、利益を確保するための動的な決済ポイントをトレーダーに提供します。
シャンデクロールストップと関連する指標
シャンデクロールストップは、ロングストップライン、平均トゥルーレンジ(ATR)、トレーリングストップという、よく知られた指標の考え方を組み合わせたテクニカル指標です。市場のボラティリティと直近の値動きに基づいて、ロングポジションとショートポジションの両方に動的なストップロス水準を設定するのに役立ちます。
ここで挙げた指標とシャンデクロールストップとの関係は次のとおりです。
1. ロングストップライン
ロングストップラインは、ロングポジションのストップロス注文を設定するために使う水準です。値動きと市場環境に応じて調整される動的なラインです。ロングストップラインの主な目的は、相場がポジションと逆方向に動いた場合の決済ポイントを提供し、大きな損失からトレーダーを守ることです。
ロングストップラインを計算する一般的な方法は、指定した期間の最高値と平均トゥルーレンジ(ATR)を考慮するシャンデクロールストップを使うことです。ロングストップラインは、ATR に選んだ係数を掛けて求めた距離だけ最高値より下に設定されます。
2. P本のバーにわたる平均トゥルーレンジ
平均トゥルーレンジ(ATR)は、指定した本数のバー(P本のバー)にわたる平均的な価格レンジを測るボラティリティ指標です。価格変動の大きさを把握するのに役立ち、ストップロス注文や利益目標の設定によく使われます。
P本のバーにわたる ATR を計算するには、次の手順に従います。
各バーのトゥルーレンジ(TR)を計算します。
TR = max(High – Low, High – Previous Close, Previous Close – Low
P本のバーにわたる ATR を計算します。
ATR = (1/P) * ∑(TR) for the last P bars
ATR は、シャンデクロールストップやシャンデリアエグジットの各指標に見られるように、現在の市場のボラティリティを反映する動的なストップロス注文の設定に使えます。
3. トレーリングストップ
トレーリングストップは、相場とともに動くストップロス注文の一種で、価格が有利な方向に動くにつれて水準が調整されます。トレーリングストップの主な目的は、ポジションが伸びる余地を残しながら利益を確保することです。
トレーリングストップは、現在価格から一定の距離に設定することも、ATR などのテクニカル指標に基づいて設定することもできます。相場がトレーダーに有利に動くと、トレーリングストップもそれに合わせて動き、利益を守ります。一方、相場が反転した場合、トレーリングストップは最後の水準にとどまり、損失の可能性を限定する決済ポイントとなります。
シャンデリアエグジット
シャンデリアエグジットは、Charles LeBeau が開発したボラティリティベースのインジケーターです。ATR に基づくトレーリングストップロス注文を設定することで、ポジションの決済ポイントを判断するのに役立つよう設計されています。
シャンデリアエグジットは、ロングのシャンデリアエグジットとショートのシャンデリアエグジットの2本のラインで構成されます。シャンデリアエグジットを計算するには、次の手順に従います。
指定した期間(例:14本のバー)の ATR を計算します。
乗数(例:3)を決めます。
ロングのシャンデリアエグジットを計算します。
Long Chandelier Exit = Highest High – (Multiplier * ATR)
ショートのシャンデリアエグジットを計算します。
Short Chandelier Exit = Lowest Low + (Multiplier * ATR)
シャンデリアエグジットを使えば、市場のボラティリティに適応するストップロス注文を設定でき、利益を守りながらポジションが伸びる余地も確保できます。
シャンデクロールストップとシャンデリアエグジットの比較
シャンデクロールストップとシャンデリアエグジットは、どちらもストップロス注文を決めるために広く使われている手法です。リスク管理における目的は似ていますが、それぞれに異なる特徴と用途があります。両者の違いを理解することは、トレーダーが出口戦略を最適化するうえで重要になり得ます。
主な違い
- 計算方法:どちらも ATR を使いますが、シャンデクロールストップは計算がより複雑で、一般にシャンデリアエグジットより現在価格から遠い位置にストップを設定します。
- リスク許容度:シャンデクロールストップは、高いリスクや大きな相場変動を許容できるトレーダーに向いています。これに対しシャンデリアエグジットはより保守的で、利益をより近くで守りたい方に適しています。
- 市場への適用:シャンデクロールストップは、早すぎる決済を避けるために広いストップが必要な、ボラティリティの高い市場でより効果的な場合があります。より狭いシャンデリアエグジットは、トレンドが明確でボラティリティがそれほど極端でない市場に適しています。
まとめ
シャンデクロールストップは、トレーダーがリスクを管理し、トレンドに追随し、効果的な出口戦略を立てるのに役立つ非常に価値あるツールです。シャンデクロールストップの背後にある計算式を理解し、実際のトレードの場面での使い方を知ることで、トレーダーは意思決定のプロセスを改善し、市場で成功する可能性を高められるかもしれません。
要するに、シャンデクロールストップはあらゆるトレーダーのツールボックスに欠かせない存在です。変化する市場環境に適応し、ボラティリティに基づく動的なストップロス水準を提供できるため、堅牢で信頼できる指標といえます。シャンデクロールストップをトレード戦略に取り入れることで、リスクをより適切に管理し、エントリーとエグジットのポイントを最適化でき、最終的にはトレード成績の向上につながります。
レバレッジ商品は短期間で損失が生じるおそれがあります。日本でFXを提供する事業者には登録が必要です。